atlastrader: recolección de funding rate en delta-neutro (paper trading)
atlastrader es un sistema de trading delta-neutro que recolecta el funding rate de los perpetuos Binance USDⓈ-M: una posición larga en el spot y una posición corta de igual importe en el perpetuo. La exposición direccional al precio se anula — lo que queda son los pagos de funding cobrados cada 8 horas, menos las comisiones.
El proyecto está deliberadamente en fase de investigación y paper trading: no se envían órdenes reales, el panel simula las posiciones a partir de datos de mercado reales y el repositorio documenta en detalle las mediciones, trampas y límites de la estrategia.
Funcionamiento
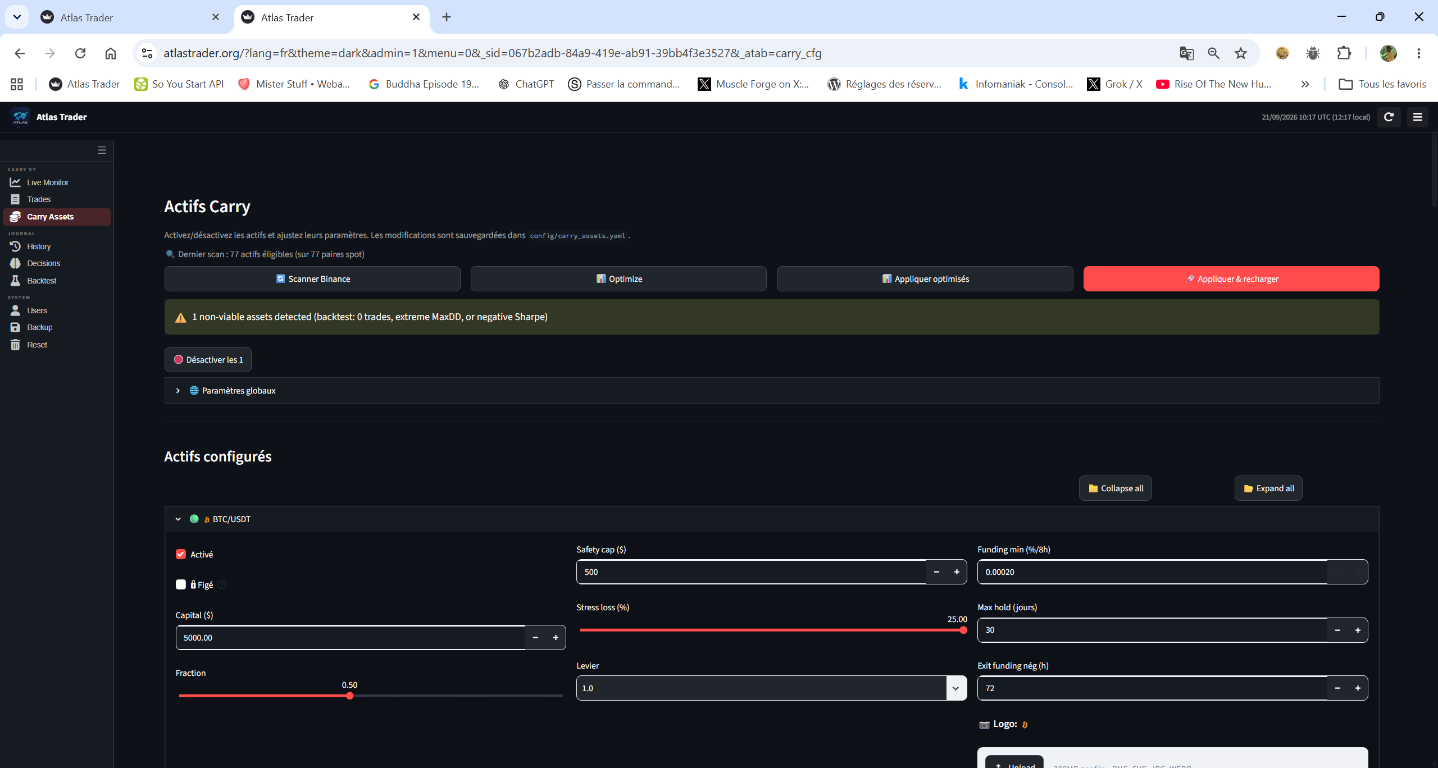
- Ciclo cada 8 h: condiciones de entrada (funding instantáneo entre 0,02 % y 0,30 %/8h, media de 7 días positiva, base > −0,30 %, rendimiento neto esperado por encima del umbral del 5 %/año…)
- Selección de activos: escáner Spot∩Perp (volumen, interés abierto) sobre el universo elegible
- Dimensionamiento por presupuesto de riesgo: score = (rendimiento neto − umbral) / stress loss, límites por activo
- Salidas económicas por zonas (revisión, desriesgado, cierre forzoso) + stop de base y temporizador de funding negativo
- Monitor de riesgo cada 60 s: kill-switch de 4 niveles (operativo, mercado, drawdown de cartera, pérdidas correlacionadas)
- Backtests guiados por la misma configuración que el sistema real (1 año, walk-forward de 3 años)
Panel público
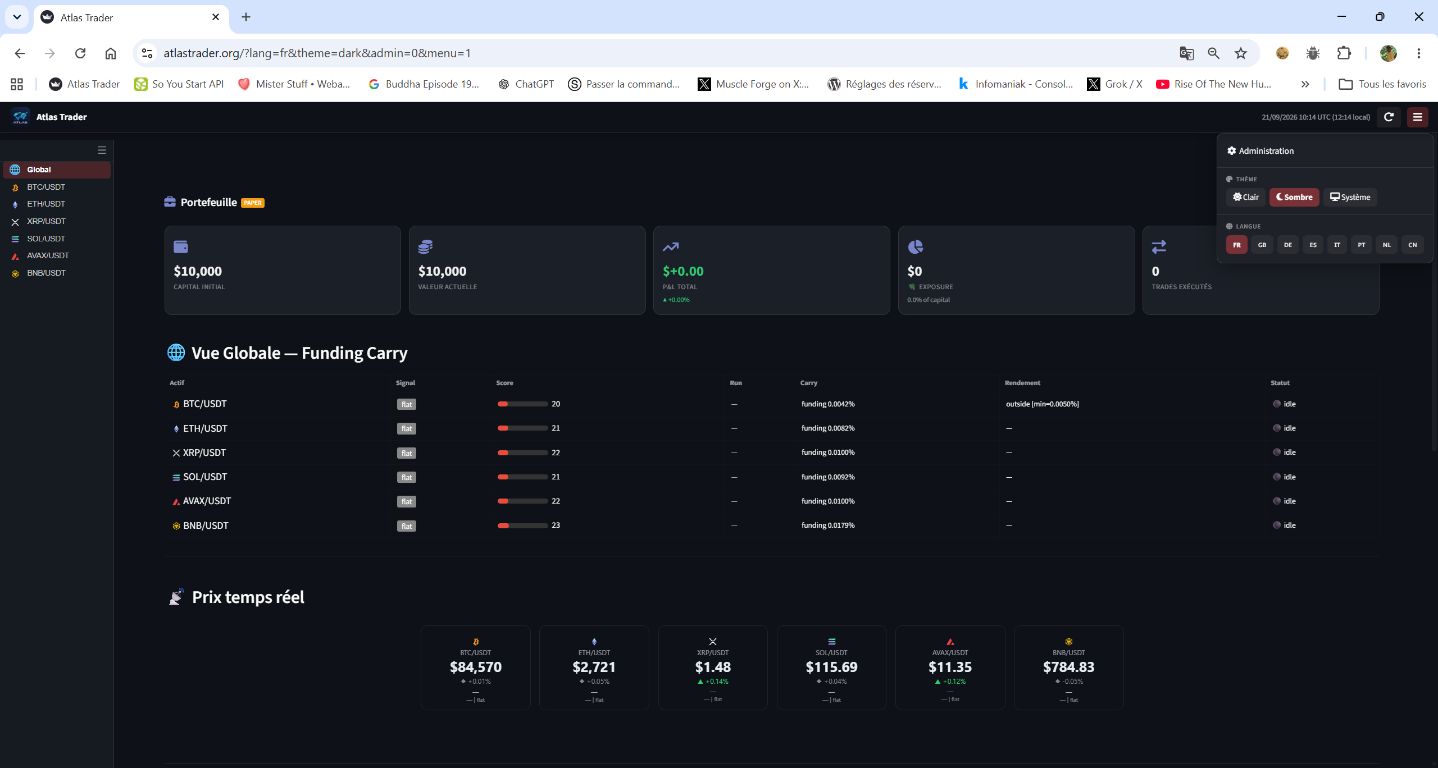
El panel está en línea — cartera de papel, vista global funding carry, precios en tiempo real y registro de decisiones:
Código fuente
Publicado en GitHub (licencia MIT, Python): API FastAPI, panel Streamlit, SQLite, Docker/Traefik, tests unitarios y backtests incluidos:
→ github.com/eletec/atlas-trader