atlastrader : récolte de funding rate en delta-neutre (paper trading)
atlastrader est un système de trading delta-neutre qui récolte le funding rate des contrats perpétuels Binance USDⓈ-M : une position longue sur le spot et une position short de même montant sur le perpétuel. L'exposition directionnelle au prix est annulée — ce qui reste, ce sont les paiements de funding encaissés toutes les 8 heures, moins les frais.
Le projet est volontairement en phase de recherche et paper trading : aucun ordre réel n'est envoyé, le dashboard simule les positions à partir de données de marché réelles, et le dépôt documente en détail les mesures, les pièges et les limites de la stratégie.
Fonctionnement
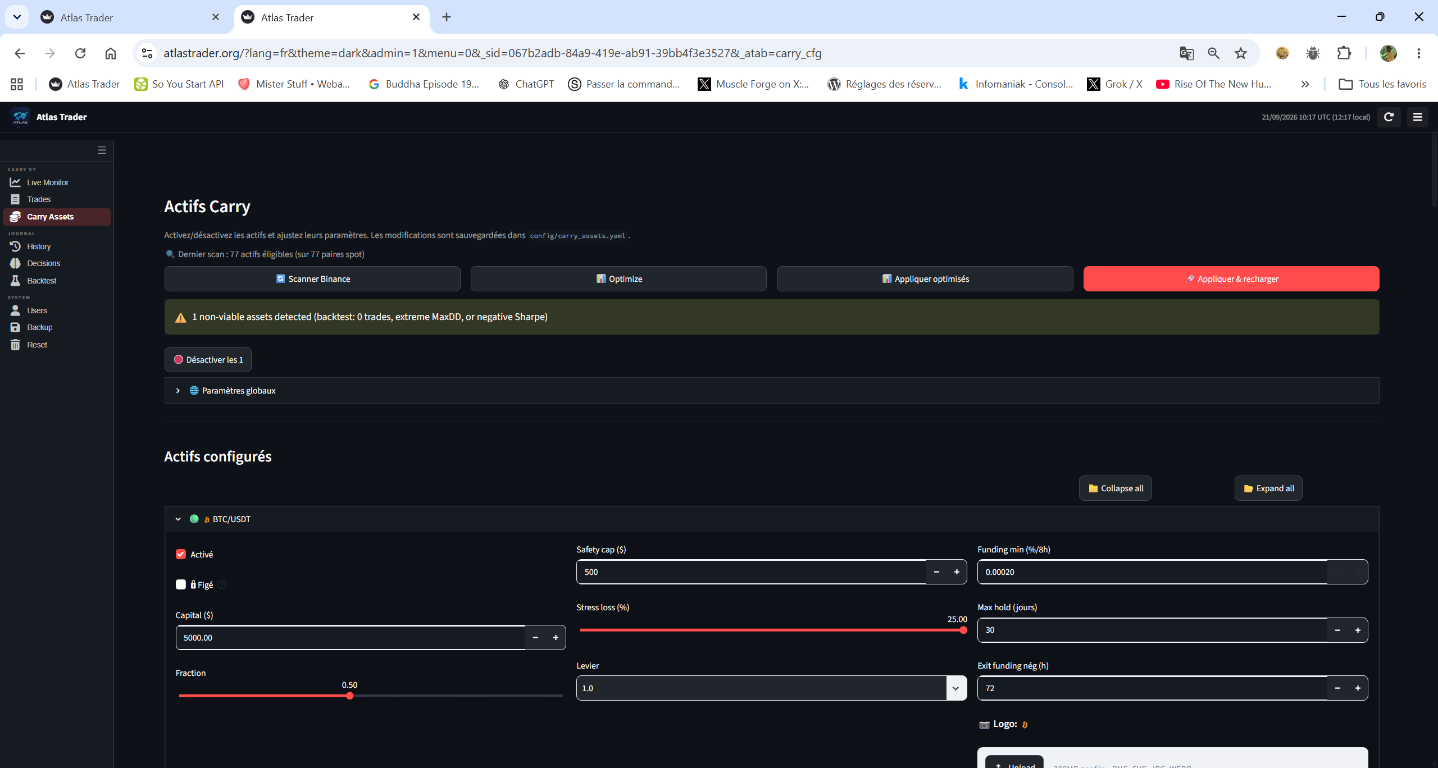
- Cycle toutes les 8 h : évaluation des conditions d'entrée (funding instantané entre 0,02 % et 0,30 %/8h, moyenne 7 jours positive, base > −0,30 %, rendement net attendu au-dessus du seuil de 5 %/an…)
- Sélection d'actifs : scanner Spot∩Perp (volume, open interest) sur l'univers des paires éligibles
- Dimensionnement par budget de risque : score = (rendement net − seuil) / stress loss, plafonds par actif
- Sorties économiques par zones (revue, dérisquage, clôture forcée) + stop de base et minuterie de funding négatif
- Moniteur de risque toutes les 60 s : kill-switch à 4 niveaux (opérationnel, marché, drawdown portefeuille, pertes corrélées)
- Backtests pilotés par la même configuration que le système réel (1 an, walk-forward 3 ans)
Dashboard public
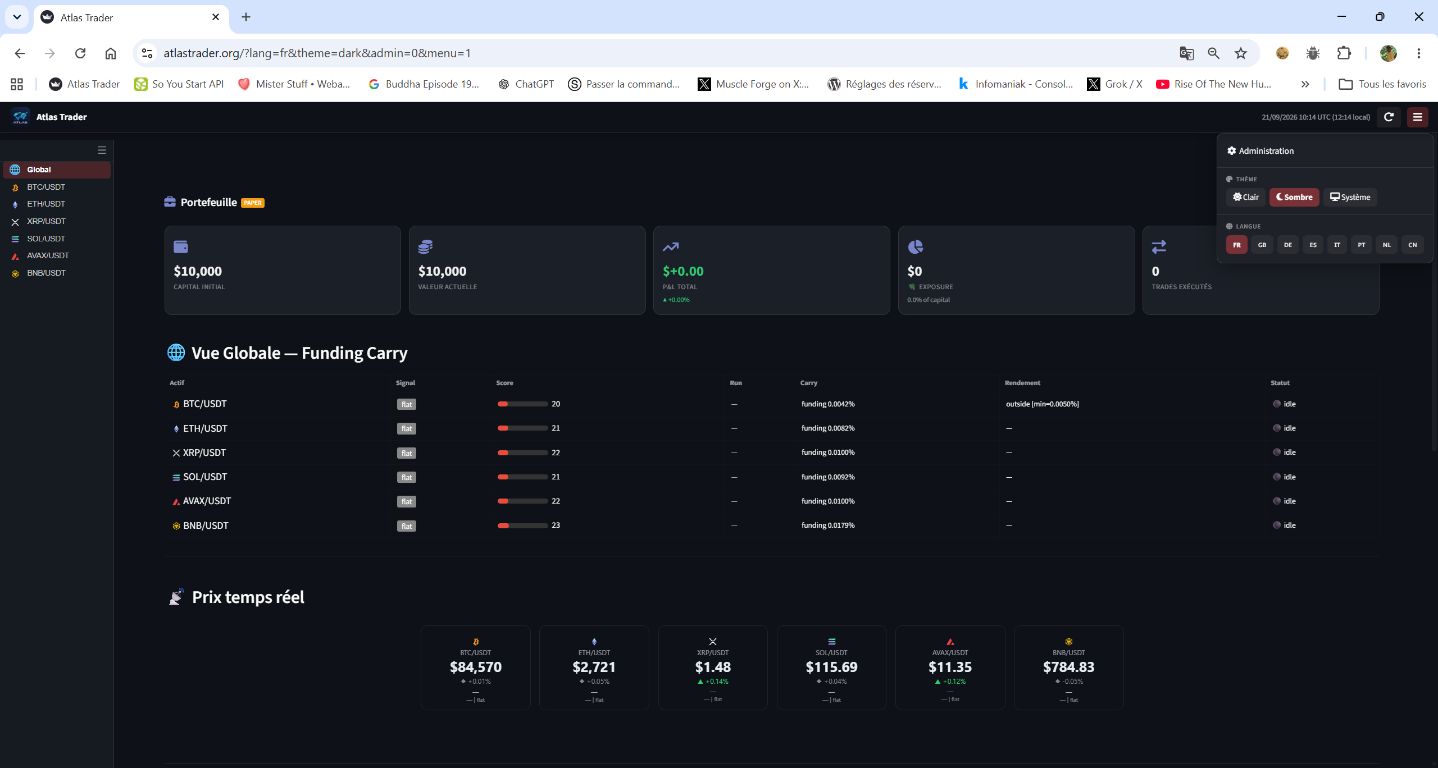
Le tableau de bord est en ligne — portefeuille papier, vue globale funding carry, prix temps réel et journal des décisions :
Code source
Le projet est publié sur GitHub (licence MIT, Python) : API FastAPI, dashboard Streamlit, SQLite, Docker/Traefik, tests unitaires et backtests inclus :
→ github.com/eletec/atlas-trader